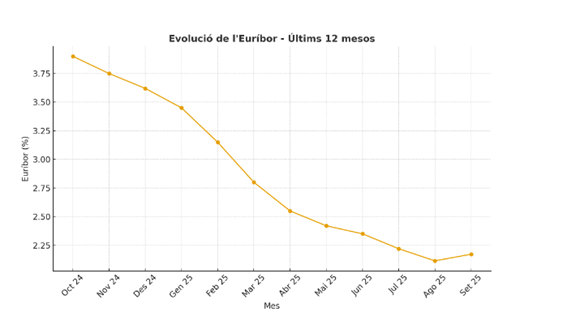
Descobreix com el tancament de l’Euríbor al 2,172% al setembre 2025 redueix les quotes de la teva hipoteca variable.
Descobreix com el tancament de l’Euríbor al 2,172% al setembre 2025 redueix les quotes de la teva hipoteca variable.

Si tens menys de 36 anys i estàs pensant a comprar el teu primer…

Ja està en vigor el nou Préstec Emancipació, una iniciativa de la Generalitat de…

Descobreix la nova bonificació del 100% de l’impost d’Actes Jurídics Documentats (AJD) a Catalunya…

L’Euríbor ha tancat agost del 2025 al 2,114%. T’expliquem com afecta la teva hipoteca…

Cada entitat aplica comissions, vinculacions i condicions que poden canviar completament el cost final.…

Vols construir casa teva a Catalunya amb una hipoteca d’autopromoció? Et detallem totes les…

Descobreix com el tancament de l’Euríbor al 2,172% al setembre 2025 redueix les quotes…

Canviar la hipoteca de banc és ara més fàcil i econòmic gràcies a la…

La Generalitat aplica des del 20 d’agost del 2025 un ITP reduït del 4%…

Cada vegada més persones confien en un broker hipotecari per trobar la millor hipoteca.…

Descobreix què és una hipoteca mixta, els seus avantatges i inconvenients, i com des…

L’Euríbor puja per tercer mes consecutiu i tanca l’octubre al 2,187 %. Tot i…

Coneix les reduccions fiscals a Catalunya per comprar el teu primer habitatge: tipus reduït…

Entén fàcilment què és el TIN i la TAE d’una hipoteca i com a…

Cada vegada més entitats bonifiquen el tipus d’interès si l’habitatge que compres té una…

L’Euríbor encadena quatre mesos de petites pujades i trenca la tendència a la baixa.…

Abans de firmar arres, comprova aquests punts clau per assegurar-te que la hipoteca sortirà.…

Les famílies nombroses a Catalunya poden pagar menys Impost de Transmissions Patrimonials (ITP) en…

La nostra missió és fer que el procés de cerca i tramitació d’una hipoteca…

Us expliquem les principals raons per modificar la hipoteca i que sigui avantatjós…

En arribar la revisió de la hipoteca —normalment anual o semestral— el banc actualitza…

Revisem els punts essencials que afecten a les hipoteques…

Els bancs apliquen criteris diferents per concedir les hipoteques…

Una figura cada dia més present a Girona…

Un broker hipotecari esdevé un aliat important per a moltes agències immobiliàries de Girona…

En haver-hi més operacions, lla preparació hipotecària esdevé encara més important…

Des de CREA Hipoteca analitzarem el vostre cas sense compromís…

L’índex ha arribat al valor més elevat d’enguany…


